Posts

Showing posts with the label US

寫寫 SQ - Square, Inc.(1)

Image
對於生活於香港既人來說, SQUARE, INC.呢間公司真係相當陌生, 但對於美國本土來說, 應該是相當有名. 我留意呢間公司是源於ARK investment management. 看看最近期的 季報 了解一下公司的收入與支出 SQUARE, INC.的主要收入來源為Transaction-based和Subscription 但如果睇網站  https://squareup.com/us/en  既話, 只可以搵到transaction既charges但subscription就未搵到, 之後再看看吧! 較值得留意的是Subscription收入, 收入有增長但成本卻下降. 成本下降是由於SQUARE在2019年10月把Caviar這間外賣平台賣走了, (為什麼呢!?)  推論原因是成本相當高但效益或協同效應低, 所以將之放售. 另一個比較在意的收入係與Bitcoin相關, 但睇深一層發現原來沒有什麼利潤(profit =revenue -cost) 從地區上看, 收入和資產主要集中在美國. 另一方面, 在季報和年報內的資產負債表和現金流量表, 可以看到2個items: "Customer funds" 和"Loans held for sale".  Customer funds是客戶放置在apps/寄存在SQUARE的款項,  Loans held for sale是指公司如果想借貸的話, SQUARE會成為一個中間人, 藉由收取手續費去撮合借方與貸方. SQUARE給我的發展感覺是藉由科技將自身塑造成銀行/財務中介.但看看年報內的Risk factors, 可以看到公司把Apple Card看成是其中一個競爭對手. 原本以為公司是把Visa/Mastercard/AE卡看成競爭對手. ----- 年報部份, 主要看點是GPV(Gross Payment Volume). 商戶使用SQUARE的服務時, SQUARE會收取一定的手續費(% +10c), 只要量(Volume)愈大, 公司的收入便會愈高. 但從Revenues和Cost的表可以見到, 3個分部(Transaction, Hardware, Bitcoin)的Revenues的增長百分比(%)和Cost的增長百分比(%)很接近, 唯有subsc...

寫寫NTDOY - Nintendo Co., Ltd.(1)

Image
研究任天堂(Nintendo)的年報的靈感源自於身邊有太多朋友廢寢忘餐地玩大熱的"動物之森" 另外因肺炎事件而停產, 進一步推動Switch有炒價($3xxx ->$4xxx) Switch的一些遊戲如Ring fit 更由($3xx ->$9xx) 真誇張!! 慣性上, 我都是看最近2019的年報的, 但看到2018年的收入暴增了一倍, 令我轉更想看看發生了什麼事.聰明的讀者一定會知道, 這個暴增的主因是Switch上市及其週邊遊戲的大賣~! Switch主機賣了超過1500萬部, 週邊遊戲賣了超過6350萬隻, 相比上市多年的3DS的640萬部和3564萬隻遊戲, Switch可謂相當厲害! 進一步驗證Switch的厲害之處, 當然要看一看現金流 去除2017年度的下跌, 用平均500億yen去計算的話 上升一倍的收入卻帶動了近3倍的現金流, 可以推斷Switch的利潤率和變現率十分高!! 整體而言, 任天堂算是一間相當傳奇和十分有創意的公司 會是一個好的投資對象嗎? 可能吧!? 因為這個創意的遊戲行業很難尋求到穩定的預期和估值 投資者的心理承受能力必須很高, 也需要是一個玩家 小注長渣其實不錯的, 現階段不用幾千元買Switch而買了任天堂的股票的話 說不定下一個遊戲機週期, Mario的成長可以帶你環遊世界呢! wallmine NTDOY IR NTDOY annual report 2018

寫寫TWTR- Twitter, Inc.(1)

Image
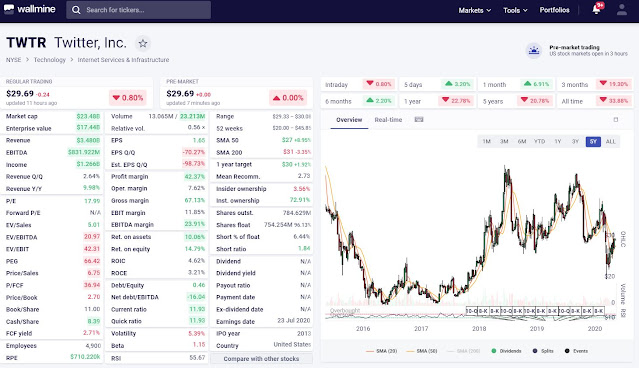
Twitter最主要的利潤和FACEBOOK一樣是賣廣告 不過Twitter就只有Twitter, 唔似FACEBOOK有諸多不同既產品 Twitter都有一個少少分支叫Periscope, 直播平台, 不過名氣就真的差遠 Twitter我每日都用, 但佢既成長令我懷疑, 還是觀望較好 Twitter呢2年都叫有少少錢賺, 不過主要係黎自Taxes benefits, 不太明白文中所指的"deferred tax assets既transactions 但這個Tax items連帶對Operating cashflows都有影響, 相當嚴重 不過講到尾, Twitter並非有錢賺, 只不過係一啲會計手法+法律程序令佢可以粉飾太平 係收入上面, 有10%左右係黎自"Data licensing", 即係將用家既活動資料透過一啲方法俾第三方去做啲創造價值既工作. Twitter會收返租用費.  亦都會撮合一啲 買家和賣家(?), 但呢方面就唔太明 wallmine TWTR IR TWTR annual report 2019

寫寫NKE - NIKE, Inc.(1)

Image
NIKE, 知名運動用品品牌, 全球數一數二的運動服飾銷售公司 比較知名既除左牌子既"tick"號之外, Jordan是緊隨其後 翻閱年報, Jordan是一個獨立分部計算收入, 繼Sportswear及Running後排行第三, 想不到這麼賺錢!! 按地區銷售計算, 以全球來看分散得頗為平均, 主要的北美市場只佔了43% 公司主要收入靠"賣波鞋"為主, 接近所有收入的三分之二, 然後就是服飾了 NIKE還是一間相當簡單的公司, 和平時的印象相若, 就是"賣波鞋" 從數字上看是一間管理得很好, 生意可持續發展的大型運動用品銷售 多年來的現金流相當穩定, 回購也持續, 派息也持續 雖然純利率比不上科技公司, 但ROE回報還是中上水平 插曲一段, 最近有一位熱愛Adidas的朋友竟然因為Adi的設計不夠創新而轉投NIKE的懷抱, 相當驚訝. 個人估值, 現價$79.23遠遠低於30週線的$92.92, 相當值得買入並長期持有. 未來價格大致上會像wallmine的走勢圖那樣, 節節上升. wallmine NKE IR NIKE annual report 2019